Das bestes Haushaltsbuch kostenlos finden: App, Excel oder Papier?
Das beste kostenlose Haushaltsbuch ist nicht pauschal eine bestimmte App, sondern die Lösung, deren Gratisfunktionen, Eingabeaufwand, Datenschutz und Gerätezugriff zum eigenen Budgetalltag passen. Um regelmäßige Einnahmen, feste Kosten und variable Ausgaben transparent zu erfassen, muss es dabei nicht zwingend eine App sein, denn auch eine klassische Tabelle oder ein Papierplaner erfassen die Posten zuverlässig, sofern die Methode konsequent genutzt wird.
Wie unterscheidet sich ein digitales Haushaltsbuch von analogen Methoden?
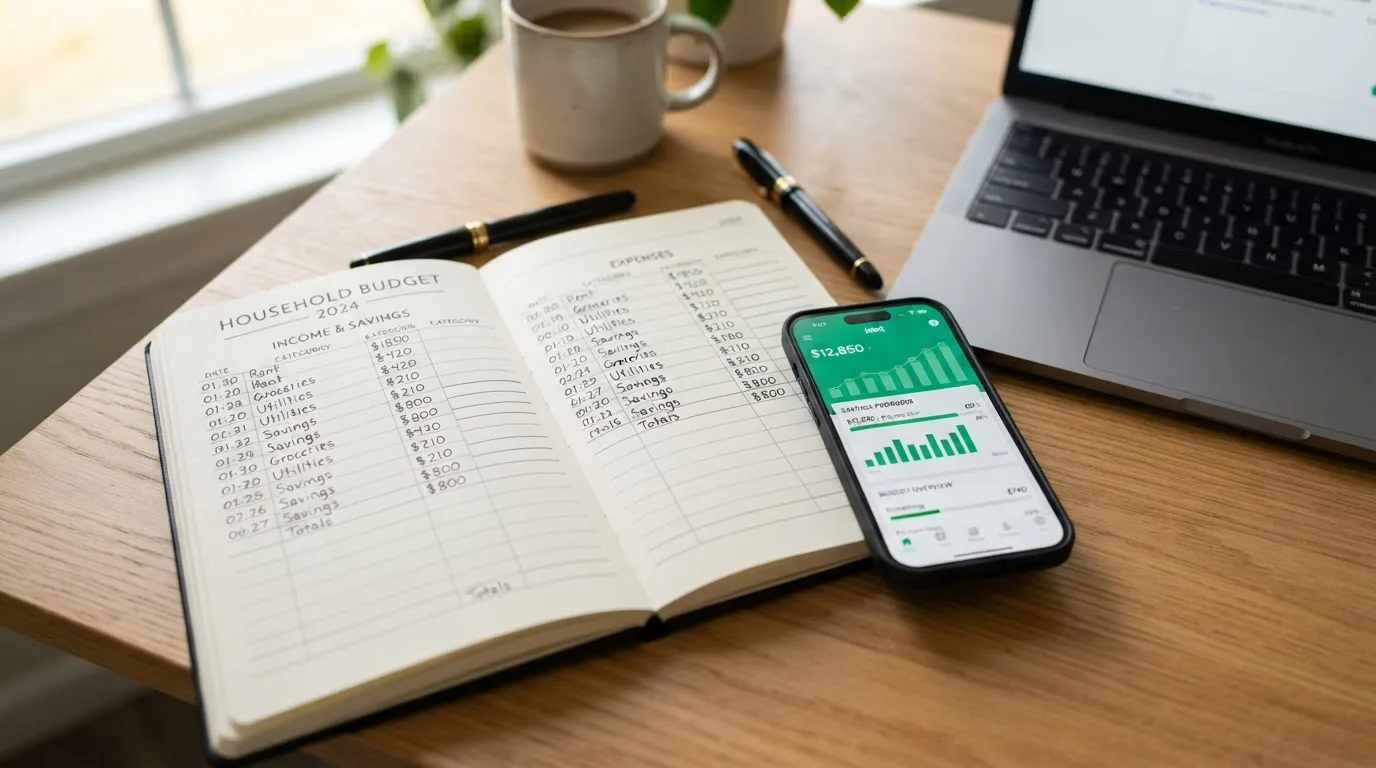
Ein digitales Haushaltsbuch unterscheidet sich von analogen Methoden vor allem durch das genutzte Medium zur Erfassung von Einnahmen und Ausgaben, wobei jedoch ein kostenloses Haushaltsbuch nicht zwingend eine App sein muss. Auch Tabellen auf dem Computer oder klassische Papierplaner erfüllen diesen Zweck, solange sie konsequent genutzt werden, um die persönliche Finanzlage transparent zu halten. Bei der Auswahl des optimalen Formats stehen Verbraucher vor der Entscheidung, ob sie die Flexibilität digitaler Anwendungen oder die haptische Kontrolle traditioneller Schreibwaren bevorzugen. Die Verbraucherzentrale empfiehlt in diesem Zusammenhang, regelmäßige Einnahmen, feste Kosten und variable Ausgaben getrennt zu notieren und regelmäßig Bilanz zu ziehen, unabhängig davon, ob dies digital oder analog geschieht.
Vor- und Nachteile von digitalen Anwendungen und Apps
Digitale Lösungen zeichnen sich in der Regel durch automatisierte Prozesse aus, während analoge Alternativen auf manuelle Eintragungen setzen. Wer sich für eine App oder eine digitale Tabellenkalkulation entscheidet, profitiert oft von übersichtlichen Grafiken und automatisierten Berechnungen. Dennoch gilt: Ein kostenloses Haushaltsbuch muss nicht zwingend eine App sein. Viele Anwender schätzen an digitalen Werkzeugen, dass sich wiederkehrende Buchungen unkompliziert kopieren lassen und Berechnungen fehlerfrei im Hintergrund ablaufen. Auf der anderen Seite erfordert die Nutzung von Apps oft die Preisgabe von Daten oder das Vertrauen in externe Anbieter, während rein lokale Tabellen auf dem eigenen Endgerät verbleiben.
Der Einsatz von klassischen Papierplanern und Tabellen
Klassische Papierplaner und selbst erstellte Tabellen bieten eine greifbare Alternative, die völlig ohne technische Infrastruktur auskommt und maximale Datensouveränität garantiert. Eine Tabelle oder ein Papierplaner kann ebenfalls Einnahmen und Ausgaben erfassen; ausschlaggebend ist, dass die gewählte Methode konsequent genutzt wird. Viele Menschen empfinden das haptische Aufschreiben von Beträgen als bewussteren Akt, der das Konsumverhalten stärker beeinflusst als ein unauffälliger digitaler Klick. Ein wesentlicher Nachteil analoger Methoden besteht jedoch darin, dass Korrekturen umständlich sind und Berechnungen wie das Zusammenzählen von Summen per Hand oder Taschenrechner erfolgen müssen.
Die Bedeutung der konsequenten Haushaltsführung im Alltag
Die konsequente Pflege der Finanzdaten entscheidet über den Erfolg jeder Methode, unabhängig von ihrer technischen Komplexität. Ein Haushaltsbuch erfasst regelmäßige Einnahmen, feste Kosten und variable Ausgaben, damit sichtbar wird, wie viel Geld tatsächlich für den Alltag übrig bleibt; die Verbraucherzentrale empfiehlt, diese Posten getrennt zu notieren und regelmäßig Bilanz zu ziehen, wie es im Leitfaden der Verbraucherzentrale detailliert beschrieben wird. Ob diese Trennung nun auf kariertem Papier, in einer Tabellenkalkulation oder über eine spezialisierte Software erfolgt, ist für das grundsätzliche Prinzip unerheblich. Wer seine Finanzen langfristig im Griff behalten möchte, muss vor allem die Disziplin aufbringen, jeden Beleg und jede Transaktion zeitnah zu erfassen. Nur durch diese lückenlose Dokumentation entsteht am Monatsende eine aussagekräftige Bilanz, die zeigt, wo Einsparpotenziale liegen und wie das verfügbare Haushaltsbudget optimal aufgeteilt werden kann. Letztlich hängt die Wahl des perfekten Haushaltsbuchs ausschließlich von den individuellen Vorlieben des Anwenders ab. Wer die Automatisierung schätzt, greift zur Software, während Freunde des analogen Arbeitens mit einem Notizbuch bestens beraten sind, solange die Kontrollroutine fest in den Alltag integriert wird.
Worauf ist beim Haushaltsbuch App Vergleich zu achten?
Die Auswahl der passenden Haushaltsbuch-App hängt maßgeblich davon ab, ob Ausgaben manuell erfasst oder automatisch über Bankumsätze importiert werden sollen, wobei der gewünschte Komfortlevel den Ausschlag gibt.
Automatische oder manuelle Erfassung der Ausgaben
Für den Haushaltsbuch-App-Vergleich ist entscheidend, ob Ausgaben manuell eingetragen oder Bankumsätze automatisch übernommen werden. Apps mit Kontoanbindung sparen Zeit, da sie Transaktionen direkt von verbundenen Konten abrufen und kategorisieren. Dies ist besonders praktisch für Nutzer, die viele regelmäßige Ausgaben haben und wenig Aufwand betreiben möchten. Ohne Kontoverknüpfung bleibt die manuelle Eingabe, die zwar mehr Disziplin erfordert, aber auch mehr Kontrolle über die erfassten Daten bietet. Laut Finanztip gibt es beide Varianten, und die Wahl sollte davon abhängen, ob Komfort oder der Verzicht auf eine Kontoanbindung Priorität hat.
Zugriff auf mehrere Geräte und Nutzer
Ein weiteres zentrales Kriterium ist die Frage, ob die App von mehreren Personen oder Geräten aus genutzt werden kann. Familien oder Paare, die gemeinsam ihr Budget verwalten, benötigen eine Lösung, die den simultanen Zugriff ermöglicht. Finanztip vergleicht in seiner Übersicht explizit, ob die Nutzung mit mehreren Geräten möglich ist. Dies ist nicht nur eine Frage der Bequemlichkeit, sondern auch der Synchronisation: Änderungen, die ein Nutzer auf dem Smartphone vornimmt, sollten idealerweise sofort auf dem Tablet oder PC des Partners sichtbar sein. Ohne diese Funktion kann es zu Doppelarbeit oder Inkonsistenzen in den Daten kommen.
Datenschutz und Datenverarbeitung
Beim Datenschutz sind Zweck und Umfang der Datenerhebung entscheidende Faktoren, die vor der Auswahl einer App geprüft werden müssen. Artikel 5 der Datenschutz-Grundverordnung (DSGVO) verlangt explizit Zweckbindung und Datenminimierung. Das bedeutet, dass personenbezogene Daten nur für festgelegte Zwecke verarbeitet werden dürfen und nur im notwendigen Umfang. Nutzer sollten daher genau prüfen, welche Daten die App erhebt, wie lange sie gespeichert werden und ob sie an Dritte weitergegeben werden. Besonders bei Apps mit Kontoanbindung ist Vorsicht geboten, da hier sensible Bankdaten verarbeitet werden. Eine transparente Datenschutzerklärung, die klar aufzeigt, wie mit den Daten umgegangen wird, ist ein Muss.
Zusätzlich sollte beachtet werden, ob die App verschlüsselte Verbindungen nutzt und ob die Daten auf den Servern des Anbieters oder lokal auf dem Gerät gespeichert werden. Lokale Speicherung bietet zwar mehr Kontrolle, birgt aber das Risiko von Datenverlust, falls das Gerät beschädigt wird oder verloren geht. Serverbasierte Lösungen sind zwar bequemer, erfordern aber Vertrauen in die Sicherheitsmaßnahmen des Anbieters. Hier lohnt es sich, Bewertungen und Tests unabhängiger Quellen zu konsultieren, um die Seriosität der App einzuschätzen. Ein weiterer Aspekt ist die Möglichkeit, Daten zu exportieren – sei es als CSV- oder Excel-Datei. Dies ermöglicht es Nutzern, ihre Finanzdaten auch außerhalb der App zu analysieren oder bei einem Wechsel der Anwendung mitzunehmen. Ohne eine solche Exportfunktion können Nutzer in eine Abhängigkeit vom Anbieter geraten, was langfristig problematisch sein kann.
Wie führt man das Haushaltsbuch im Alltag richtig?
Für eine verlässliche Auswertung und eine langfristig erfolgreiche Budgetplanung empfiehlt es sich im Alltag, sämtliche Belege und Notizen sorgfältig zu sammeln, die getätigten Einträge regelmäßig nachzutragen und einmal im Monat eine detaillierte Bilanz zu ziehen. Wer diesen Rhythmus konsequent einhält, behält die volle Kontrolle über die eigenen Finanzen und vermeidet böse Überraschungen am Monatsende. Die konsequente Strukturierung von Einnahmen, festen Kosten und variablen Ausgaben bildet dabei das fundamentale Rückgrat jeder funktionierenden Haushaltsführung. Dabei hilft es, den Prozess in klare Arbeitsschritte zu unterteilen, die sich nahtlos in den wöchentlichen und monatlichen Ablauf integrieren lassen.
Die optimale Strukturierung von Einnahmen, festen Kosten und variablen Ausgaben
Das verfügbare Budget für variable Ausgaben ergibt sich laut Verbraucherzentrale aus den Einnahmen abzüglich der festen Ausgaben. Um diesen Prozess übersichtlich zu gestalten, werden im ersten Schritt alle regelmäßigen monatlichen Einnahmen wie Gehälter, Nebenverdienste oder staatliche Leistungen lückenlos erfasst. Im zweiten Schritt folgen die fixen Ausgaben, die jeden Monat in gleicher Höhe anfallen, wie beispielsweise Miete, Energiekosten oder Abonnements. Hierbei ist zu beachten, dass laut der Verbraucherzentrale empfohlen wird, unregelmäßige feste Kosten wie Versicherungen oder Kfz-Steuern auf einen Monatsbetrag umzurechnen und als Rücklage einzuplanen, statt sie im Fälligkeitsmonat als überraschende Ausgabe zu behandeln. Dadurch wird das monatliche Budget gleichmäßig belastet und es entsteht ein realistischer Puffer für anfallende Jahres- oder Quartalszahlungen.
Nachdem alle Einnahmen und die bereinigten festen Kosten gegenübergestellt wurden, verbleibt der Betrag für die flexiblen Lebenshaltungskosten. Wer diesen verbleibenden Betrag für variable Ausgaben durch vier teilt, erhält laut Angaben der Verbraucherzentrale einen groben Wochenrichtwert. Dieser Wochenrichtwert dient als praktischer Orientierungspunkt für alltägliche Besorgungen wie Lebensmittel, Freizeitaktivitäten oder Kleidung. Durch diese Aufteilung in überschaubare Wochenbudgets lässt sich schnell erkennen, ob man sich im vorgegebenen finanziellen Rahmen bewegt oder ob im Laufe des Monats Anpassungen erforderlich sind.
Regelmäßiges Nachtragen und Belegsammlung im Alltag
Für eine verlässliche Auswertung empfiehlt die Verbraucherzentrale ausdrücklich, Belege und Notizen sorgfältig zu sammeln, die Einträge kontinuierlich nachzutragen und einmal im Monat Bilanz zu ziehen. Im turbulenten Alltag neigt man schnell dazu, kleine Kassenbons oder spontane Barzahlungen zu vergessen, weshalb eine zeitnahe Erfassung unerlässlich ist. Wer die gesammelten Belege täglich oder zumindest wöchentlich in das Haushaltsbuch überträgt, verhindert Gedächtnislücken und sorgt dafür, dass die Datengrundlage stets exakt und aktuell bleibt. Ergänzende Notizen auf den Belegen helfen zudem dabei, bestimmte Ausgabenkategorien im Nachhinein präziser zuzuordnen. Weitere wertvolle Ratschläge zur Bewältigung finanzieller Engpässe finden sich im Ratgeber Wenn das Geld knapp wird – 69 Tipps für schnelle Hilfe der Verbraucherzentrale.
Die monatliche Bilanz als Kontrollinstrument
Am Ende des Monats schließt der regelmäßige Kreislauf der Haushaltsführung mit der monatlichen Bilanz ab. Die Verbraucherzentrale empfiehlt diesen monatlichen Kassensturz, um die tatsächlichen Ausgaben mit den geplanten Werten abzugleichen und etwaige Einsparpotenziale zu identifizieren. Durch den monatlichen Rückblick wird transparent, in welchen Bereichen des variablen Budgets eventuell über die Stränge geschlagen wurde oder wo noch finanzielle Reserven gebildet werden konnten. Diese regelmäßige Kontrolle schafft nicht nur ein Bewusstsein für das eigene Konsumverhalten, sondern liefert auch verlässliche Erfahrungswerte für die zukünftige Haushaltsplanung im kommenden Monat.